عاجل | سيول إسطنبول تدفع أصحاب السيارات والمنازل إلى التأمين.. والتغطية ليست تلقائية
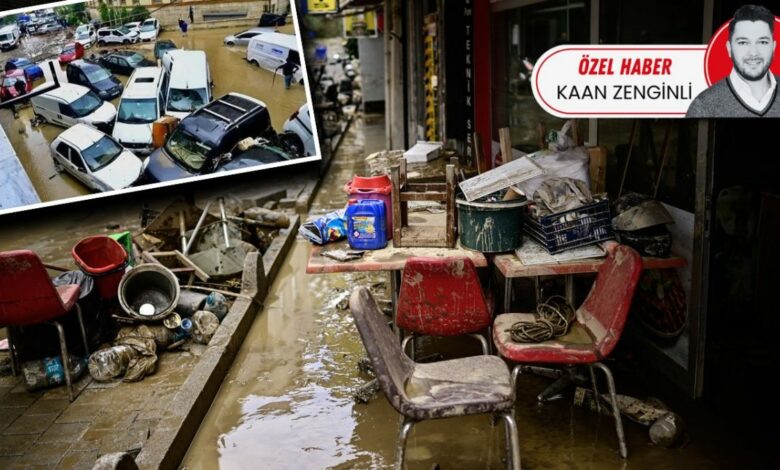
دفعت السيول والفيضانات التي شهدتها إسطنبول أصحاب السيارات والمنازل وأماكن العمل غير المؤمَّنة إلى مراجعة وكالات التأمين، وسط زيادة في طلبات عروض الأسعار وإصدار وثائق جديدة خلال اليومين الماضيين. كما بدأ حاملو وثائق التأمين الحالية التحقق من شمولها أضرار السيول والفيضانات، إذ لا تغطي جميع الوثائق هذا النوع من الخسائر تلقائيًا.
وشملت زيادة الطلب أصحاب السيارات الذين كانوا قد أحجموا عن شراء التأمين الشامل بسبب ارتفاع تكلفته، إلى جانب مواطنين لا يملكون تأمينًا على منازلهم أو أماكن عملهم. وقالت إحدى وكالات التأمين إنها كانت تصدر وثيقة تأمين شامل واحدة للسيارات في اليوم العادي، لكنها أصدرت أمس أربع وثائق من النوع نفسه.
ولا تقتصر الحركة على شراء وثائق جديدة؛ إذ اتصل عملاء يملكون تأمينًا شاملًا للسيارات أو وثائق للمنازل وأماكن العمل بوكالاتهم للاستفسار عن وجود تغطية خاصة بالسيول والفيضانات. كما طلب بعض المؤمن عليهم إضافة تغطيات كانوا قد استبعدوها سابقًا لتقليل التكلفة، وذلك عبر ملحق تعديلي يضاف إلى الوثيقة.
التغطية تختلف من وثيقة إلى أخرى
وقال إبراهيم جايماز، الذي يعمل في قطاع وكالات التأمين بإسطنبول، إن اهتمام المواطنين بالتأمين ازداد بعد السيول والفيضانات، موضحًا أن المراجعات شملت الراغبين في إصدار وثائق جديدة، وكذلك حاملي الوثائق الذين يريدون معرفة ما إذا كانت تتضمن تغطية أضرار السيول والفيضانات. وأضاف أن بعض العملاء يسعون إلى إدراج تغطيات لم يطلبوا إضافتها سابقًا بهدف إبقاء قيمة الوثيقة منخفضة.
بدورها، قالت وكيلة التأمين نيلغون أوسلو إن عدد طالبي عروض الأسعار للتأمين الشامل على السيارات وتأمين المنازل وأماكن العمل ارتفع خلال اليومين الماضيين، مشيرة إلى أن مواطنين كانوا قد أرجأوا شراء التأمين بسبب التكلفة عادوا إلى بحث الخيارات المتاحة بعد السيول.
يحذر مختصون من افتراض أن كل وثيقة تأمين تغطي أضرار السيول والفيضانات، داعين إلى فحص الشروط الخاصة، ونطاق التغطية، والحدود المالية للتعويض، وقيمة التحمل قبل توقيع الوثيقة. كما يوصون باختيار التأمين بناءً على المخاطر المحتملة عمومًا، لا انتظار وقوع كارثة أو حادث لطلب الحماية.
ماذا يفعل أصحاب السيارات المتضررة؟
وقال ليفنت كوتشوك، رئيس جمعية المستهلكين «تودر» (TÜDER)، إن أصحاب السيارات الذين تتضمن وثائقهم تغطية للسيول والفيضانات يجب أن يبلغوا شركة التأمين بالأضرار. أما من لا يملكون تأمينًا شاملًا، فيمكنهم اللجوء إلى الإجراءات القانونية ضد الإدارة المعنية إذا كانت الأضرار ناجمة عن قصور البنية التحتية أو عدم اتخاذ التدابير اللازمة.
وفي حال اعتبر صاحب السيارة أن قيمة التعويض التي حددتها شركة التأمين غير كافية، يمكنه التقدم إلى لجنة التحكيم في التأمين، مرفقًا تقرير الخبير وأسعار السيارات المماثلة. كما أوضح كوتشوك أن النزاعات الاستهلاكية التي تصل قيمتها إلى 186 ألف ليرة تركية يمكن عرضها على لجان التحكيم المختصة، بينما تتطلب النزاعات التي تتجاوز هذا المبلغ اللجوء أولًا إلى الوساطة، ثم إلى محاكم المستهلك.
معدلات التأمين في تركيا وأوروبا
أعادت السيول النقاش حول تدني معدلات التأمين في تركيا، إذ يزداد الإقبال عليه غالبًا بعد وقوع الكوارث، بينما لا تزال نسب التغطية أدنى بكثير من المستويات الأوروبية. وتصل نسبة التأمين على المنازل في أوروبا إلى 70-80%، مقابل نحو 19% في تركيا، في حين تبلغ نسبة التأمين الشامل على السيارات 65-70% أوروبيًا، مقابل 26% في تركيا.
أما تأمين أماكن العمل، فتتراوح نسبته في أوروبا بين 75 و85%، مقابل 21% في تركيا، وفق الأرقام الواردة في التقرير. ويؤكد المختصون أن مراجعة تفاصيل الوثيقة قبل وقوع الضرر هي الخطوة الحاسمة لمعرفة ما إذا كانت الخسائر الناجمة عن السيول والمياه مشمولة فعلًا، وما حدود التعويض والاستثناءات المطبقة.
المصدر: Türkiye Gazetesi